
Une ETI au régime réel normal mensuel transmet désormais ses données d’e-reporting trois fois par mois. Depuis le 1er septembre 2026, ce dispositif complète la facturation électronique obligatoire. Il couvre tout ce que la facture électronique entre entreprises françaises ne voit pas : ventes aux particuliers, opérations internationales, encaissements sur prestations de services. Son objectif est de fiabiliser la collecte de la TVA et, à terme, de simplifier les déclarations. Pour une direction financière, la difficulté n’est pas de comprendre la règle. Elle est de produire des données exactes, au bon rythme, à partir de systèmes qui n’ont pas été conçus pour cela.
Ce qu’il faut retenir
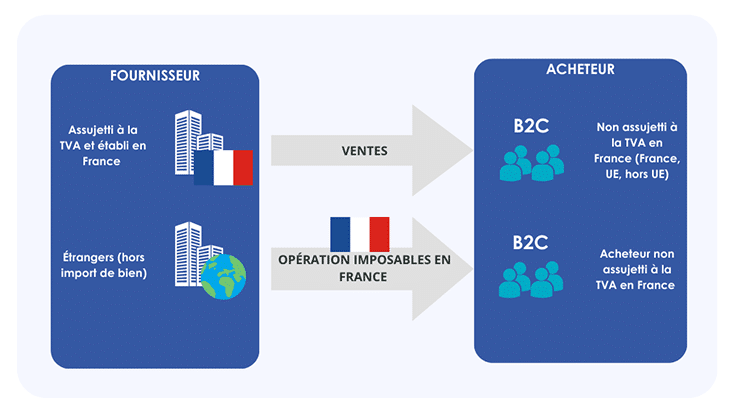
- L’e-reporting couvre les opérations hors facture électronique B2B : ventes aux particuliers, opérations internationales et paiements.
- Les données transitent obligatoirement par une Plateforme Agréée, qu’une GED ne remplace pas.
- L’obligation s’applique depuis le 1er septembre 2026 aux grandes entreprises et aux ETI.
- Chaque transmission manquante coûte 500 € [À VÉRIFIER], dans la limite de 15 000 € par an.
Qu’est-ce que l’e-reporting ?
Définition
L’e-reporting est l’obligation pour les entreprises de transmettre à l’administration fiscale certaines données de transaction et de paiement sur leurs opérations commerciales. Il vise à lutter contre la fraude à la TVA, tout en préparant le préremplissage des déclarations de TVA.
Comment fonctionne le flux e-reporting ?
Le contenu de la transmission dépend du type d’opération déclarée, mais le parcours est toujours le même. L’entreprise soumet ses données à sa Plateforme Agréée. La plateforme réalise les contrôles exigés par la DGFiP, puis transmet les données validées à l’administration.
Quelles sont les données à communiquer ?
Les données à communiquer sont définies à l’article 242 nonies M de l’annexe II du Code général des impôts :
- Le numéro d’identification de l’entreprise assujettie
- La période au titre de laquelle la transmission est effectuée ou, pour les opérations donnant lieu à une facture électronique, la date de facture ;
- La mention « option pour le paiement de la taxe d’après les débits » lorsqu’il y a lieu ;
- La catégorie de transaction :
-
- livraison de biens ou prestation de services soumises à la TVA
- livraison de biens et prestations de services réalisées par des assujettis établis en France, mais pas considérés comme situées en France, selon les conditions de l’article 258 A et de l’article 259 B du code général des impôts
-
- Le montant total hors taxe et le montant de la taxe correspondante ;
- Le montant total de la taxe due en France ;
- La devise ;
- La date des transactions ;
- Le nombre de transactions quotidiennes (pour les opérations ne donnant pas lieu à une facture électronique) ;
- Le numéro de la facture (pour les opérations donnant lieu à facturation électronique).
Sur le papier, la liste paraît simple. Dans les faits, elle suppose que chaque information existe comme une donnée exploitable dans vos systèmes, et non dans la tête de vos comptables. La catégorie de transaction et l’option pour les débits en sont le meilleur exemple. Dans beaucoup d’ERP, elles ne sont pas paramétrées au niveau de chaque opération. Tant que ce paramétrage n’existe pas, aucune plateforme ne peut les transmettre correctement.
Cycle de vie de l’e-reporting
Comme pour la facture électronique, chaque transmission d’e-reporting est suivie étape par étape, de sa réception par la Plateforme Agréée jusqu’à sa transmission à l’administration. La DGFiP recommande aux Plateformes Agréées de mettre en place les statuts suivants :
- Reçue par la plateforme : la déclaration a été transmise à la plateforme ;
- Acceptée par la plateforme : la déclaration a été reçue et validée ;
- Acceptée partiellement : seule une partie des données a été acceptée et intégrée ;
- Rejetée : la déclaration a été refusée par la plateforme.
Ces statuts ne sont pas une formalité. Une déclaration rejetée doit être corrigée et redéposée : quelqu’un doit donc surveiller ces retours à chaque échéance.
E-reporting en ETI : là où ça coince vraiment
Les articles sur l’e-reporting s’arrêtent souvent à la définition et au calendrier. Or, pour une ETI ou un grand groupe, la plateforme est rarement le point dur. La difficulté se situe en amont, dans la donnée.
Trois dépôts par mois au régime réel normal
La fréquence de transmission dépend du régime de TVA, pas de la taille de l’entreprise. Au régime réel normal mensuel, celui de la plupart des ETI, les données de transaction sont transmises par décade. Cela fait trois dépôts par mois, chacun dans les 10 jours qui suivent la fin de la décade. Les données de paiement, elles, sont transmises une fois par mois, avant le 10 du mois suivant.
Ce rythme représente 36 échéances par an pour les seules données de transaction. À 500 € par transmission manquante, il suffit de 30 oublis pour atteindre le plafond annuel de 15 000 €. Une période sans activité doit elle aussi faire l’objet d’une transmission [À VÉRIFIER]. L’e-reporting n’est donc pas une déclaration de plus : c’est une routine quasi hebdomadaire, qui doit être automatisée.
Des données de paiement qui vivent dans la trésorerie
Pour les prestations de services dont la TVA est exigible à l’encaissement, l’entreprise transmet aussi la date et le montant réellement encaissé. Le problème, c’est que cette information se trouve rarement là où on l’attend. Elle se trouve dans les relevés bancaires et le lettrage, côté trésorerie, bien plus que dans le module de facturation. Tant que ces deux mondes ne sont pas reliés, les données de paiement restent incomplètes ou tardives.
Les ventes aux particuliers, un flux de caisse à agréger
Pour les ventes aux particuliers, pas de facture électronique : les données sont agrégées par jour d’activité. Pour un réseau de points de vente, cela signifie consolider les remontées de chaque caisse, par taux de TVA, avant chaque échéance. Si les systèmes d’encaissement ne remontent pas ces agrégats de façon fiable, l’e-reporting hérite de leurs écarts.
Plusieurs ERP, plusieurs entités, une seule exigence de cohérence
Dans un groupe, chaque entité assujettie a ses propres obligations. Les données proviennent souvent de plusieurs ERP, paramétrés différemment au fil des acquisitions. Le même type d’opération peut ainsi être codé de trois façons selon la filiale. Harmoniser ces référentiels avant de les connecter à la Plateforme Agréée évite de transmettre, trois fois par mois, des données contradictoires.
Pourquoi l’État a mis en place l’e-reporting
L’e-reporting permet à l’administration de mieux appréhender les flux économiques et de sécuriser ses recettes fiscales. En croisant les données de facturation et de paiement, elle détecte plus facilement les fraudes à la TVA. Elle réduit aussi ses coûts de recouvrement et dispose d’une vision plus fine de l’activité économique pour piloter sa politique.
Côté entreprises, le principal bénéfice annoncé est le préremplissage des déclarations de TVA. Il ne vaut toutefois que ce que valent les données transmises. Une entreprise dont les flux sont automatisés et fiables y gagne du temps. Une entreprise qui transmet des données approximatives s’expose à des écarts entre ce qu’elle déclare et ce que l’administration a déjà reçu.
E-invoicing et e-reporting : deux dispositifs distincts mais complémentaires
|
|
E-INVOICING |
E-REPORTING |
|
Définition |
Émission, transmission et réception de factures sous forme électronique. |
Transmission de données de transactions et paiements à l’administration fiscale. |
|
Objectifs |
Simplifier et automatiser les échanges de factures, réduire les coûts et les délais. Améliorer la traçabilité des transactions. |
Fournir une vision complète de l’activité économique des entreprises à l’administration fiscale. Faciliter le contrôle fiscal et le pré-remplissage des déclarations de TVA. |
|
Champ d’application |
Transactions B2B domestiques entre entreprises assujetties à la TVA en France. |
Transactions B2C, internationales (exportations, livraisons intracommunautaires), TVA sur marge,et e-commerce. |
|
Mise en place |
– 1er septembre 2026 : Réception obligatoire pour toutes les entreprises, émission pour grandes/ETI. – 1er septembre 2027 : Émission obligatoire pour PME/micro-entreprises. |
– 1er septembre 2026 : Émission obligatoire pour les grandes entreprises et ETI. – 1er septembre 2027 : Émission obligatoire pour PME/micro-entreprises. |
|
Sanctions |
Amende forfaitaire de 15 €/facture (plafond de 15 000 €/an). |
Amende forfaitaire de 250 €/transmission (plafond de 15 000 €/an). |
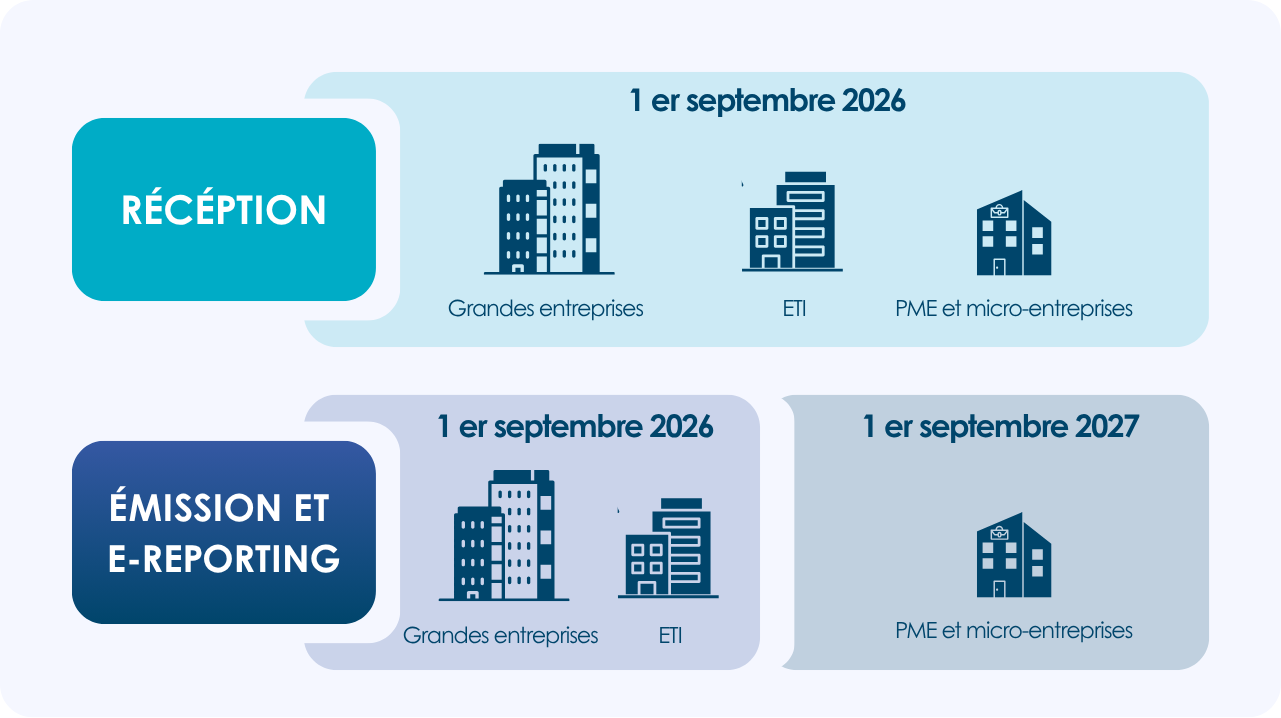
Dates clés et échéances réglementaires.
Les obligations d’e- invoicing et d’e-reporting se déploieront en deux étapes. La loi de finance de 2024 prévoit le calendrier de déploiement en deux étapes :
Des sanctions prévues par les deux dispositifs
Depuis la loi de finances pour 2026 :
- l’absence d’émission d’une facture sous forme électronique est sanctionnée par une amende de 50 € par facture, dans la limite de 15 000 € par année civile (article 1737 du CGI) ;
- l’absence de transmission d’e-reporting est sanctionnée par une amende de 500 € par transmission, dans la limite de 15 000 € par année civile (article 1788 D du CGI).
La complémentarité de l’e-invoicing et l’e-reporting
L’e-invoicing dématérialise les factures entre entreprises. L’e-reporting complète ce dispositif en couvrant les autres opérations. Ensemble, ils permettent de reconstituer l’activité économique globale d’une entreprise, ce qui facilite le contrôle fiscal et prépare le préremplissage des déclarations de TVA.
Qui est concerné par l’e-reporting ?
Toutes les entreprises assujetties à la TVA sont concernées, y compris celles qui bénéficient de la franchise en base de TVA. Les grandes entreprises et les ETI y sont soumises depuis le 1er septembre 2026. L’obligation s’étend aux autres entreprises le 1er septembre 2027.
Certaines entreprises étrangères non établies en France y sont également soumises, dès lors qu’elles réalisent des opérations réputées situées en France et soumises à la TVA.
Comment passer à l’e-reporting ?
La transmission des données d’e-reporting passe obligatoirement par une Plateforme Agréée. Un logiciel de GED ou une solution de dématérialisation des factures fournisseurs ne la remplace pas. En revanche, ces outils préparent le terrain : ils centralisent les documents, fiabilisent les données en amont, automatisent les rapprochements et assurent l’archivage. C’est cette articulation entre les systèmes de gestion, les outils de dématérialisation et la Plateforme Agréée qui détermine la qualité des données transmises.
Les étapes à suivre pour adopter l’e-reporting
Évaluation des besoins :
- Identifier les opérations concernées au sein de chaque entité : ventes aux particuliers, opérations internationales, prestations de services encaissées ;
- Cartographier les sources de données, qu’il s’agisse des ERP, des systèmes de caisse ou de la trésorerie ;
- Déterminer la fréquence de transmission applicable selon le régime de TVA de chaque entité.
Choix d’une Plateforme Agréée :
- Vérifier que la plateforme couvre l’ensemble de vos flux d’e-reporting, y compris les données de paiement et les ventes aux particuliers ;
- S’assurer qu’elle se connecte à vos différents ERP et qu’elle restitue clairement les statuts de chaque transmission.
Mise en œuvre :
- Harmoniser le paramétrage des ERP, notamment la catégorie de transaction et l’option pour les débits ;
- Relier les données d’encaissement de la trésorerie au flux d’e-reporting ;
- Intégrer la Plateforme Agréée aux systèmes de l’entreprise et former les équipes au suivi des statuts.
Tests et déploiement :
- Réaliser des transmissions de test sur une entité ou un périmètre restreint ;
- Déployer progressivement, puis contrôler chaque échéance, en particulier les rejets
Pour vous accompagner, vous pouvez télécharger notre modèle de cahier des charges dédié à la GED ou à la dématérialisation de vos processus achats et factures. Ces documents vous donnent un cadre pour analyser vos besoins et sélectionner les solutions adaptées à votre organisation.
Conclusion
L’e-reporting s’applique aux grandes entreprises et aux ETI depuis le 1er septembre 2026. Il s’étend à toutes les autres entreprises en septembre 2027. Son vrai défi n’est pas réglementaire mais opérationnel : produire, trois fois par mois, des données cohérentes issues de plusieurs systèmes. Les entreprises qui fiabilisent leurs flux maintenant font de cette obligation un levier de pilotage de la TVA, plutôt qu’une source d’amendes récurrentes.
Faut-il une Plateforme Agréée différente pour la facturation électronique et pour l’e-reporting ?
Non, une même Plateforme Agréée peut prendre en charge les deux obligations. Le point à vérifier est ailleurs : elle doit couvrir l’ensemble de vos flux d’e-reporting, y compris les données de paiement et les ventes aux particuliers, et se connecter à chacun de vos ERP.
Les achats auprès de fournisseurs étrangers sont-ils concernés par l’e-reporting ?
Oui. Lorsqu’une entreprise achète des biens ou des services auprès d’un fournisseur non établi en France, c’est elle qui transmet les données de l’opération. Ces informations se trouvent le plus souvent dans la comptabilité fournisseurs, qui doit donc être intégrée au périmètre du projet, et pas seulement les ventes.
Une entreprise qui a opté pour le paiement de la TVA d’après les débits doit-elle transmettre des données de paiement ?
Les données de paiement concernent les prestations de services dont la TVA est exigible à l’encaissement. L’option pour les débits rend la TVA exigible dès la facturation, ce qui modifie cette obligation. C’est pourquoi l’option doit être correctement paramétrée dans l’ERP pour chaque opération concernée.