

Le compte à rebours est lancé. À partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA en France devront être en mesure de recevoir des factures électroniques, et les grandes entreprises et ETI devront également les émettre. L’obligation s’étend progressivement à toutes les structures jusqu’en 2027. Ce guide complet vous explique le calendrier officiel, les formats requis, les sanctions et les étapes concrètes pour vous mettre en conformité sans risque.
Préparez votre entreprise à cette réforme, téléchargez le guide de préparation.

Ce qu’il faut retenir
- Réception obligatoire : 1er septembre 2026 pour toutes les entreprises.
- Émission obligatoire : septembre 2026 pour les GE et ETI ; septembre 2027 pour les PME et TPE.
- Entreprises concernées : toutes les entreprises établies en France et assujetties à la TVA.
- Périmètre : B2B domestique pour l’e-invoicing ; B2C et certaines opérations internationales pour l’e-reporting.
- Canal : Plateforme Agréée, directement ou par l’intermédiaire d’une solution compatible.
- Formats : Factur-X, UBL et CII.
- Sanctions : 50 € par facture non émise sous forme électronique et 500 € par transmission d’e-reporting manquante, dans la limite de 15 000 € par an.
Ce que prévoit la réforme de la facturation électronique en 2026
La généralisation de la facturation électronique repose sur plusieurs textes majeurs : l’article 289 bis du Code général des impôts, l’ordonnance du 15 septembre 2021, l’arrêté du 7 octobre 2022 précisant les formats autorisés, et la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026), qui a ajusté le dispositif dans sa dernière version. Elle poursuit trois objectifs : moderniser les échanges entre entreprises, renforcer la lutte contre la fraude à la TVA et automatiser la transmission des données à l’administration fiscale.
Concrètement, deux obligations s’imposent à toutes les entreprises assujetties à la TVA : émettre et recevoir des factures électroniques pour les transactions B2B domestiques via une Plateforme Agréée, et transmettre les données de transaction à l’administration fiscale via l’e-reporting.
Calendrier officiel 2026–2027 : dates clés
La réforme s’applique à toutes les entreprises assujetties à la TVA en France, mais selon un calendrier progressif qui tient compte de la taille de l’organisation. Quelle que soit votre structure, une date s’impose à tous dès le 1er septembre 2026 : la réception de factures électroniques via une Plateforme Agréée. L’obligation d’émission, elle, est échelonnée jusqu’en 2027 pour laisser aux plus petites structures le temps de s’adapter.

Qui est concerné par la facturation électronique en 2026 ?
La réforme de la facturation électronique concerne toutes les entreprises établies en France et assujetties à la TVA : micro-entreprises, PME, ETI, grandes entreprises, professions libérales et associations exerçant une activité lucrative.
Les obligations applicables dépendent toutefois de la nature des opérations. L’e-invoicing concerne les transactions B2B réalisées entre entreprises établies en France. Les transactions B2C et certaines opérations internationales relèvent, quant à elles, de l’e-reporting.
Enfin, les opérations exonérées de TVA mentionnées aux articles 261 à 261 E du CGI, notamment dans les secteurs de la santé, de l’enseignement, de la banque ou de l’assurance, sont exclues de ces obligations lorsqu’elles bénéficient d’une dispense de facturation.
Y a-t-il un seuil pour la facturation électronique obligatoire ?
Non, il n’existe aucun seuil de chiffre d’affaires. Toutes les entreprises assujetties à la TVA en France sont concernées par la facturation électronique, quelle que soit leur taille. Seule la date d’obligation d’émission varie : septembre 2026 pour les grandes entreprises et les ETI, septembre 2027 pour les PME et les TPE.
Ce point mérite d’être souligné car il génère beaucoup de confusion. Les entreprises en franchise en base de TVA, comme de nombreux micro-entrepreneurs, ne sont pas redevables de la TVA. Elles restent pourtant assujetties. Elles sont donc soumises à la réforme, en réception comme en émission, selon le calendrier applicable à leur taille. Autrement dit : aucune structure ne passe entre les mailles du filet, ni par son chiffre d’affaires, ni par son régime de TVA.
E-invoicing et e-reporting : comment fonctionne la réforme ?
La réforme introduit deux obligations distinctes qu’il est essentiel de ne pas confondre.
L’e-invoicing concerne les transactions entre entreprises françaises assujetties à la TVA. Ces factures doivent être émises dans un format structuré (Factur-X, UBL ou CII) et transiter obligatoirement par une Plateforme Agréée. Un simple PDF envoyé par email ne sera plus conforme dès septembre 2026.
L’e-reporting concerne les opérations hors champ B2B domestique : ventes à des particuliers et certaines opérations internationales. L’entreprise ne transmet pas une facture électronique à son client, mais communique des données de transaction et, selon les cas, de paiement à l’administration fiscale par l’intermédiaire d’une Plateforme Agréée.
Facture électronique 2026 : erreurs fréquentes à éviter
Pour réussir le passage à la facturation électronique, certaines erreurs fréquentes doivent être anticipées.
- Penser qu’un simple PDF envoyé par email suffira : la réforme impose des formats structurés (Factur-X, UBL, CII) transmis via une plateforme agréée. Un PDF classique ne répond pas aux exigences réglementaires.
- Confondre e-invoicing et e-reporting : l’e-invoicing concerne les échanges B2B domestiques, tandis que l’e-reporting vise notamment les transactions B2C et internationales. Une mauvaise compréhension du périmètre peut entraîner des déclarations incomplètes.
- Négliger la qualité des données clients : informations SIREN, numéros de TVA ou coordonnées inexactes peuvent provoquer des rejets de factures ou des blocages dans les flux.
- Attendre septembre 2026 pour tester les flux : la mise en place technique nécessite des essais en conditions réelles pour sécuriser les échanges et éviter les incidents au moment du passage en production.
- Choisir une plateforme sans vérifier sa compatibilité avec l’ERP : une mauvaise intégration peut générer des ressaisies, des erreurs et des processus fragmentés.
Anticiper ces points permet de réduire significativement les risques de rejet, de retard de paiement et de perturbation des processus comptables. Évitez les rejets et les pénalités, mettez en place une PA qui répond à vos enjeux et besoins.
Plateforme Agréée, solution compatible et PPF : quels rôles ?
Plateformes Agréées (PA)
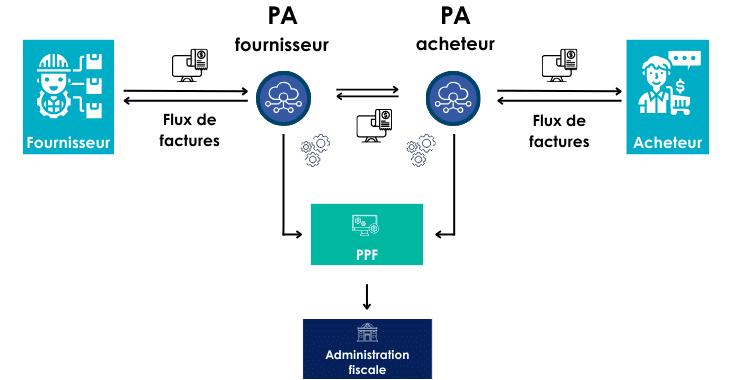
Immatriculée par l’administration fiscale, la Plateforme Agréée anciennement appelée Plateforme de Dématérialisation Partenaire (PDP), est l’intermédiaire obligatoire pour transmettre et recevoir les factures électroniques.
Elle assure notamment :
- L’acheminement des factures entre les entreprises ;
- Les contrôles réglementaires et techniques ;
- L’extraction et la transmission des données à l’administration ;
- La transmission des données de transaction et de paiement liées à l’e-reporting ;
- La mise à jour des statuts de traitement des factures.
Selon les services proposés, une PA peut également assurer la conversion des formats, l’intégration avec les ERP et logiciels comptables, le suivi des factures ou leur archivage électronique.
L’administration fiscale publie et met régulièrement à jour la liste officielle des Plateformes Agréées sur impots.gouv.fr.
La solution compatible
Une solution compatible peut être un logiciel de facturation, de comptabilité, de caisse ou de gestion utilisé par l’entreprise. Elle permet de créer, traiter ou suivre les factures électroniques, mais elle n’est pas directement immatriculée par l’administration.
Pour transmettre les factures et les données réglementaires, elle doit donc obligatoirement être connectée à une Plateforme Agréée.
Portail Public de Facturation (PPF)
Le Portail Public de Facturation ne constitue pas une plateforme gratuite permettant aux entreprises d’émettre et de recevoir directement leurs factures. Les services publics du dispositif assurent principalement la gestion de l’annuaire des entreprises et la concentration des données destinées à l’administration fiscale.
Le PPF ne remplace donc ni une Plateforme Agréée ni une solution compatible.
Comment circulent les factures électroniques ?
La circulation des factures suit un schéma en Y. Le fournisseur transmet sa facture par l’intermédiaire de sa Plateforme Agréée, directement ou depuis une solution compatible. La facture est ensuite acheminée vers la Plateforme Agréée du client grâce aux informations contenues dans l’annuaire.
En parallèle, les données réglementaires de facturation, de transaction et de paiement sont transmises à l’administration fiscale. La facture elle-même circule donc entre les Plateformes Agréées du fournisseur et du client.
Quels formats sont autorisés en 2026 ?
Selon l’arrêté du 7 octobre 2022 pour être conforme aux exigences légales, une facture électronique devra être émise dans l’un des formats suivants, reconnus comme structurés ou hybrides :
|
Format |
Description |
|
UBL |
|
|
|
|
CII |
|
Quelles nouvelles mentions obligatoires sur les factures en 2026 ?
La réforme ne modifie pas seulement le canal de transmission des factures. Elle enrichit aussi leur contenu. À compter du 1er septembre 2026, quatre nouvelles mentions devront figurer sur les factures, en plus des mentions déjà obligatoires :
- le numéro SIREN du client,
- la catégorie de l’opération facturée (livraison de biens, prestation de services, ou les deux),
- l’option de paiement de la TVA d’après les débits lorsque le fournisseur l’a choisie,
- et l’adresse complète de livraison lorsqu’elle diffère de l’adresse du client.
Ces mentions conditionnent la validité des factures dans les formats structurés. Une facture incomplète pourra être rejetée par la Plateforme Agréée du destinataire, avec les retards de paiement que cela implique. La mise à jour des fiches clients et du paramétrage de facturation fait donc partie intégrante de la préparation à la réforme.
Quelles sanctions en cas de non-conformité ?
Le non-respect de l’obligation d’émettre une facture sous forme électronique est sanctionné par une amende de 50 € par facture non émise sous forme électronique, dans la limite de 15 000 € par année civile.
Le défaut de transmission des données de transaction ou de paiement liées à l’e-reporting entraîne une amende de 500 € par transmission, également plafonnée à 15 000 € par an.
 L’absence de recours à une Plateforme Agréée pour recevoir les factures fait d’abord l’objet d’une mise en demeure. Si l’entreprise ne se met pas en conformité dans un délai de trois mois, elle s’expose à une amende de 500 €. En cas de manquement persistant, une nouvelle amende de 1 000 € peut être appliquée après chaque nouvelle période de trois mois.
L’amende de 15 € concerne les omissions ou les inexactitudes présentes dans une facture. Elle ne doit pas être confondue avec l’amende de 50 € applicable lorsqu’une facture n’est pas émise sous forme électronique.
L’administration a néanmoins annoncé une approche fondée sur la bienveillance et la tolérance pendant la phase de démarrage. Les sanctions ne devraient pas être appliquées automatiquement lorsqu’une entreprise rencontre une difficulté réelle, la documente et démontre qu’elle a engagé des actions de mise en conformité. Cette tolérance ne modifie toutefois pas le calendrier de la réforme.
Au-delà des sanctions financières, une facture comportant des erreurs peut être rejetée par une plateforme. Sa transmission, son traitement comptable et son paiement peuvent alors être retardés, avec des conséquences sur la trésorerie et la relation commerciale.
En savoir plus sur : les risques en cas de non-conformité.
Impacts concrets pour les entreprises
La réforme impose une transformation opérationnelle en profondeur :
- Fiabilisation et enrichissement des données clients et fournisseurs, afin de garantir la conformité des flux et d’éviter les rejets ;
- Coordination renforcée entre les équipes comptables, financières et IT, pour assurer l’alignement des processus et des systèmes d’information ;
- Automatisation et sécurisation du cycle de facturation (Procure-to-Pay), afin de limiter les interventions manuelles et les risques d’erreur ;
- Amélioration de la traçabilité des transactions et de la visibilité sur la trésorerie, grâce à des données structurées et exploitables en temps réel.
Au-delà de l’obligation réglementaire, cette évolution constitue un levier de modernisation des processus financiers et d’optimisation de la performance opérationnelle.
Comment se préparer dès maintenant ?
La préparation ne s’improvise pas. Les entreprises qui attendent septembre 2026 pour se lancer prennent un risque réel : les délais de déploiement, de paramétrage et de test d’une Plateforme Agréée peuvent facilement dépasser 6 mois. Voici les 3 étapes clés pour aborder la réforme sereinement.
Étape 1 : diagnostic interne
La première phase consiste à cartographier précisément le cycle de facturation, du devis jusqu’au paiement. Il s’agit de recenser l’ensemble des outils en place (ERP, logiciels comptables, GED) ainsi que les formats actuellement utilisés. Ce diagnostic permet d’identifier les écarts de conformité, les besoins spécifiques liés à votre organisation (volumes de factures, multi-ERP, contraintes internationales) et de définir un calendrier réaliste de mise en conformité.
Pour cadrer cette étape, téléchargez notre guide de préparation à la réforme.
Étape 2 : choix d’une solution PA adaptée
La conformité repose sur l’utilisation d’une Plateforme Agréée interfacée avec votre ERP ou votre solution comptable. Les critères à évaluer :
- capacités d’intégration (ERP, API),
- gestion des formats (UBL, CII, Factur-X),
- archivage électronique à valeur probante,
- e-reporting,
- sécurité et support.
La réalisation d’un mini POC avec des factures réelles permet de valider les connexions et les cas d’exception avant toute décision.
Étape 3 : mise en place et formation
La phase de déploiement doit être pilotée via une gouvernance projet claire, des jalons définis et un environnement de test sécurisé. Les formats requis sont intégrés, l’e-reporting et les règles de contrôle paramétrés, puis les workflows alignés avec les processus achats et ventes.
La formation des équipes (comptabilité, achats, ventes, IT) est essentielle pour garantir l’adoption : supports pédagogiques, guides opérationnels et accompagnement au changement doivent être prévus.
Dès le lancement, il est recommandé de suivre des indicateurs clés :
- taux d’automatisation ;
- délais de traitement et de paiement ;
- taux d’erreurs et de rejets ;
- niveau de conformité.
L’objectif : un parcours balisé, du diagnostic à l’amélioration continue, pour éviter les oublis, réduire les rejets, sécuriser la conformité réglementaire et transformer la facture électronique en levier de performance et d’automatisation.
Visionnez notre check-list complète pour piloter votre projet de facturation électronique en 2026.

Comment choisir sa Plateforme Agréée ?
Toutes les entreprises n’ont pas les mêmes besoins face à la réforme. Certaines cherchent avant tout à assurer leur conformité réglementaire avec un outil simple à déployer. D’autres veulent profiter de la transition pour automatiser l’ensemble de leur cycle de facturation et gagner en performance opérationnelle.
 Les critères déterminants pour choisir sa PA sont la compatibilité avec votre ERP, la couverture des formats réglementaires (Factur-X, UBL, CII), les capacités d’archivage à valeur probante, la gestion de l’e-reporting et la qualité du support. Au-delà des fonctionnalités, le choix de l’intégrateur est aussi déterminant que le choix de la solution : un intégrateur certifié connaît les contraintes terrain et sécurise le déploiement.
Chez DIMO Dématérialisation, nous accompagnons les deux approches avec une expertise reconnue dans l’intégration des solutions de facturation électronique aux environnements ERP. Pour une conformité stricte, Tenor et TX2 permettent de gérer l’émission, la réception et la transmission des factures dans le respect du cadre légal. Pour ceux qui souhaitent aller plus loin dans l’automatisation, DocuWare, Basware et Yooz offrent des fonctionnalités avancées de workflows, de pilotage et de réduction des délais, tout en restant conformes à la réglementation.
Prêt pour la facture électronique 2026 ?
Ne laissez pas la réforme devenir un risque opérationnel.
